Domain seitensprung-owl.de kaufen?
Wir ziehen mit dem Projekt
seitensprung-owl.de um.
Sind Sie am Kauf der Domain
seitensprung-owl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seitensprung-owl.de kaufen?
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
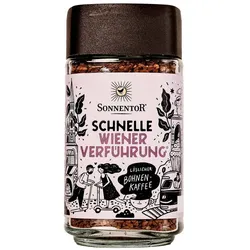
Schnelle Wiener Verführung - InstantDie schnelle Wiener Verführung schmeckt nussig und wunderbar mild. Einfach 1–2 Teelöffel Kaffee in einer Tasse mit heißem, nicht kochendem Wasser auflösen. Schmeckt auch mit Vanille, Zimt oder Aladins Kaffeegewürz verfeinert ganz großartig. Zurücklehnen und genießen! Hinweise zur Handhabung und Lagerung: Vor Wärme geschützt und trocken lagern.10,07 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - Melange gemahlenDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - entkoff. gemahlenLeicht nussiges Aroma, angenehme Säure. Kein Kaffee ist auch keine Lösung? Dann greif zur entkoffeinierten Variante. Die Bohnen dafür wachsen am selben Strauch wie ihre munter machenden Verwandten. Den Unterschied macht ein zusätzlicher Schritt in der Herstellung, bei dem den Bohnen das Koffein besonders schonend entzogen wird. Das bewahrt das besondere Aroma dieser leicht nussigen Mischung. Koffeinfreier Genuss rund um die Uhr. Hinweise zur Handhabung und Lagerung: Vor Wärme geschützt und trocken lagern.23,62 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Würdet ihr einen Seitensprung machen oder fremdgehen?
Als KI habe ich keine eigenen Gefühle oder Bedürfnisse, daher kann ich diese Frage nicht beantworten. Es ist jedoch wichtig, dass man in einer Beziehung ehrlich und respektvoll miteinander umgeht und gemeinsam über solche Fragen spricht, um eine für beide Seiten zufriedenstellende Lösung zu finden. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **


Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Schnelle Wiener Verführung - InstantDie schnelle Wiener Verführung schmeckt nussig und wunderbar mild. Einfach 1–2 Teelöffel Kaffee in einer Tasse mit heißem, nicht kochendem Wasser auflösen. Schmeckt auch mit Vanille, Zimt oder Aladins Kaffeegewürz verfeinert ganz großartig. Zurücklehnen und genießen! Hinweise zur Handhabung und Lagerung: Vor Wärme geschützt und trocken lagern.10,07 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - Melange gemahlenDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Würdet ihr einen Seitensprung machen oder fremdgehen?
Als KI habe ich keine eigenen Gefühle oder Bedürfnisse, daher kann ich diese Frage nicht beantworten. Es ist jedoch wichtig, dass man in einer Beziehung ehrlich und respektvoll miteinander umgeht und gemeinsam über solche Fragen spricht, um eine für beide Seiten zufriedenstellende Lösung zu finden. **
Ähnliche Suchbegriffe für Steuerliche
-
Wiener Verführung - entkoff. gemahlenLeicht nussiges Aroma, angenehme Säure. Kein Kaffee ist auch keine Lösung? Dann greif zur entkoffeinierten Variante. Die Bohnen dafür wachsen am selben Strauch wie ihre munter machenden Verwandten. Den Unterschied macht ein zusätzlicher Schritt in der Herstellung, bei dem den Bohnen das Koffein besonders schonend entzogen wird. Das bewahrt das besondere Aroma dieser leicht nussigen Mischung. Koffeinfreier Genuss rund um die Uhr. Hinweise zur Handhabung und Lagerung: Vor Wärme geschützt und trocken lagern.23,62 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christie, Agatha: Karibische AffäreKaribische Affäre , Natürlich, die karibische Sonne tut ihren vom Rheuma geplagten Gliedern gut, ansonsten aber langweilt sich Jane Marple fürchterlich in der Karibik. Doch dann wird Major Palgrave, einer der Hotelgäste ermordet. Noch am Vortag hat er Miss Marple ein mysteriöses Foto zeigen wollen. Nun ist er tot und das Foto unauffindbar. Wer hatte ein Interesse an seinem Tod? Warum verhalten ich die anderen Gäste so seltsam? Eines ist sicher: Über Langeweile kann Miss Marple sich nicht mehr beschweren. , Ladestationen & Wallboxen > Ladestationen & -geräte , Erscheinungsjahr: 20250306, Autoren: Christie, Agatha, Übersetzung: Broermann, Christa, Seitenzahl/Blattzahl: 224, Themenüberschrift: FICTION / Mystery & Detective / Women Sleuths, Keyword: Privatdetektivin; Spannungsroman; Detektivinnen; Kriminalroman; Krimiserie; Mord; Kriminalpolizei; Kommissarin; Krimi; Verbrechen; Ermittlerin; Cosy Crime; Ermittlungen; Detektivin; Quen of Crime, Fachkategorie: Kriminalromane und Mystery: Privatdetektiv / Amateurdetektive~Kriminalromane & Mystery: Cosy Mystery~Kriminalromane und Mystery: weibliche Ermittler~Thriller / Spannung, Warengruppe: HC/Belletristik/Kriminalromane, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 23, Gewicht: 304, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - Melange BohneDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.